新规敲定,日子有了准头。《国务院关于修改〈住房公积金管理条例〉的决定》(国务院令第844号)于2026年8月公布,全文共20条,将从2026年9月20日起正式施行。
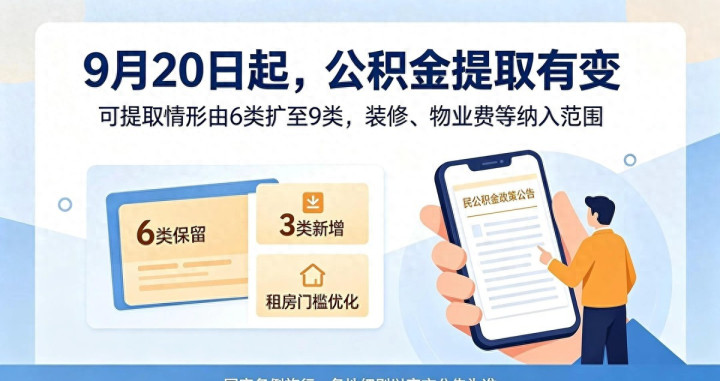
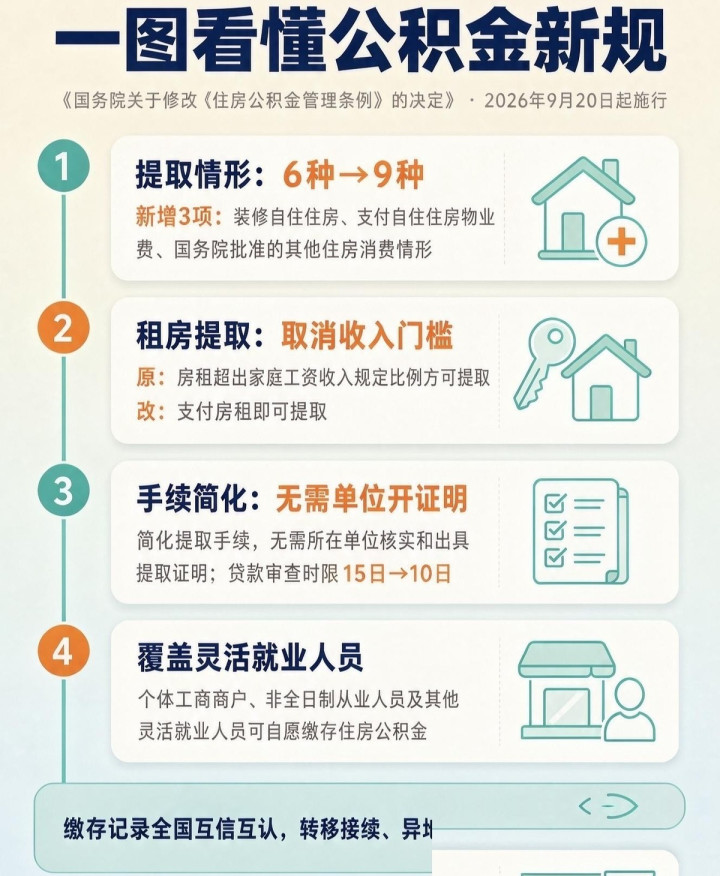
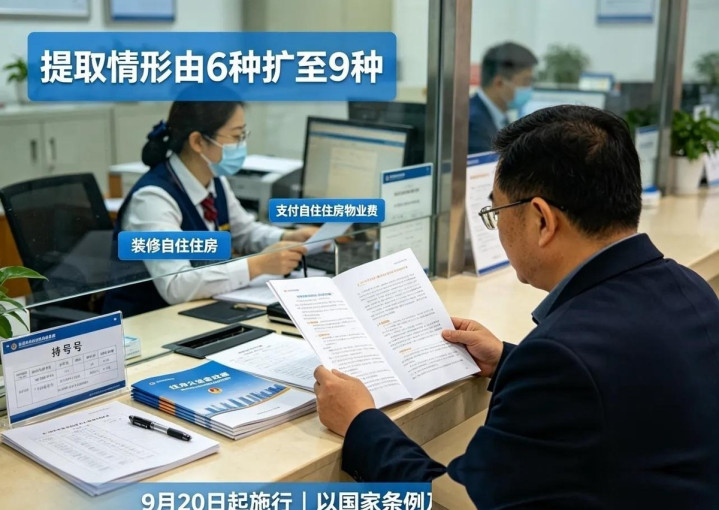
这一次的修订,不只是条文的调整,而是让沉睡在账户里的钱真正流动起来。最直观的变化,是提取情形从原来的6种扩容到9种。
装修自住住房、支付自住住房物业费被首次纳入,另有一条留给"国务院批准的其他住房消费情形"作弹性口子。租房提取的门槛也被拆掉——过去要求房租超出家庭工资收入一定比例才能取,如今简化为"支付房租的"即可申请,一句话省掉了大半人的纠结。
跑腿的环节同步瘦身。职工申请提取,不再需要单位核实、开具证明;管理中心批准贷款的时限,从受理起15日压缩到10日。
缴存记录推进全国互信互认,异地贷款、转移接续这些老大难问题也在被逐一疏通。覆盖面也在往外扩。
个体工商户、非全日制从业人员和其他灵活就业群体,被明确纳入自愿缴存范围,具体办法交由设区的市级以上地方政府制定。据住建部2024年的数据,全国缴存人约1.7亿人,这一次调整影响的分量不言而喻。
红线同样划得清楚。非住房消费一律不得提取,靠伪造材料违规套取的,退钱之外,3年内还将被限制提取和使用公积金贷款。
政策红利要用足,但得走正道。全国统一住房公积金热线12329、政务便民热线12345均可用于业务咨询和异地转接。
2026年9月18日,国务院新闻办举行发布会,住房和城乡建设部相关负责人在会上确认,"十五五"时期将推动住房公积金高质量发展,明确装修住房、支付物业费均可提取使用,并将公积金服务范围拓展到租房、购房、修房、养房的全生命周期住房消费。
相关负责人同时表示,将通过数字赋能简化提取手续、缩短贷款办理时限,推动缴存记录全国互认互信。据公开数据,截至2024年末,全国住房公积金结余规模已突破10万亿元,如何让这笔庞大的资金"活"起来、又不失控,正成为下一阶段管理的关键。
顺着这个思路,绕不开另一个更前沿的话题——公积金贷款证券化。海南省住房公积金管理局曾在2月13日发布过一份关于公积金贷款证券化的征求意见稿,向社会公开征求意见。
然而仅仅两天之后,该征求意见稿便从官网撤下,官方回应称仍处于调研阶段。此举之所以被迅速撤回,很可能与其引发的舆论争议有关,为避免更大的风波,相关部门选择暂缓推进。
争议的核心在于,不少人担忧将住房贷款证券化会不会引发中国版的次贷危机。毕竟当年美国的房地美公司正是采用类似的操作方式,最终失控并触发了次贷危机,进而演变为2008年的全球性经济危机。
有美国的前车之鉴,产生疑虑本属正常。事实上,海南此次的征求意见稿只是想试探市场反应。
既然文件已经发出,说明相关部门确有推行意向,若舆论支持较多、上级也无异议,公积金管理部门是有意推动的。此次撤回,估计是出于其他方面的顾虑,短期内先行搁置。
从历史来看,海南并非首个尝试公积金贷款证券化的地方。早在2015年,上海公积金中心就已发行过两期公积金贷款证券化产品,近几年上海公积金中心在银行间市场发行的证券化产品规模已接近150亿元,效果尚可。
此外,南京、苏州、湖州等城市也都有过类似操作。长三角地区金融相对发达,民众接受度较高,公积金贷款证券化在当地早已落地,并未引发太大争议,因此这并不是一件新鲜事物。
所谓公积金贷款证券化,可以举例说明。假设某城市公积金池子里共有100亿元资金,当地居民买房意愿较强,都希望使用利率较低的公积金贷款,结果资金供不应求,100亿元放完后回款又较慢,导致申请贷款者排队等候、额度偏低,民众颇有怨言。
此时公积金管理中心可以联合证券公司,将这100亿元贷款打包,通过证券公司以3.5%的利率发行债券对外出售。在当前的金融环境下,利率3.5%的债券并不愁销路,银行和理财机构都愿意购买。
如此一来,公积金中心手中的100亿元贷款便转化为近100亿元现金,可继续对外放贷,更多人得以申请到公积金贷款,这对当地房地产市场也是利好。这种金融创新模式由美国人首创。
客观而言,它确有其益处,在经济上升期能够迅速提供货币支持,且属多方共赢。
举例来说,张三以3.7%的利率通过公积金贷款买房,公积金管理中心将该笔贷款打包成利率3.5%的债券转手卖出,中间赚取了0.2个百分点的利差;银行和理财机构买入后可获得3.5%的利息收益;公积金管理机构则迅速回笼资金,可再放贷给李四购房。
贷款之后再抵押、抵押后再回笼现金继续放贷,这就是次级抵押贷款,简称次贷。这种模式能够极大提升资金利用率,本身是一种不错的金融创新。
然而,如此优秀的金融创新,美国人为何会玩砸?根源在于资本贪婪的无止境。
将100亿元贷款包装成债券抵押出去,回笼100亿元现金再放贷,到这一步资产仍相当安全,放贷方只是加了一倍杠杆,用100亿元本金做了200亿元的生意,个别违约风险并不大,第一次抵押的贷款信用级别依然较高。
但资本并不满足,继续将第二批100亿元贷款拿去抵押,再回笼100亿元现金放贷,如此循环往复。若用100亿元本金滚了8圈,做成800亿元的生意,就相当于加了7倍的杠杆,风险随之飙升。
每一圈都在放大风险。最初放贷100亿元时,假定利率为3.7%,每年利息收入约3.7亿元,即便违约率达到3%,每年有3亿元贷款成为坏账,也不至于伤及本金。
但滚到8圈之后,本金仍是100亿元,其余均为借来的资金,违约率累积上升到24%,700亿元以债券形式流通在外,一旦其中某一期债券违约无法兑付,剩余债券便会连锁崩盘。美国正是这样玩砸的。
只要控制不住自身贪欲,再好的产品也会被毁掉。由此可见,中国究竟能否推行住房贷款证券化,答案是可以推行。
这是一种不错的金融运转手段,尤其在当前房地产市场低迷、此前商业贷款利率偏高、许多人希望将商贷转为公积金贷款的背景下,若公积金能够扩大供应,对房地产市场和减轻购房者负担都是好事。
但这种好处的前提是循环仅限一次,绝不能贷款抵押后再贷款、抵押后再再贷款,否则离崩盘就不远了。对于开展住房贷款证券化,持赞成态度是有理由的,因为中国对金融产品的管控力远比美国强,同样的金融产品在中美两国几乎不具可比性。
以蚂蚁金服为例,前年蚂蚁金服上市被叫停,虽然有马云在金融峰会上发言的因素,但更重要的原因是蚂蚁金融的运转方式过于激进——其本金仅几十亿元,却撬动了上万亿元的资金在进行放贷流转。
这些资金的来源正是次贷,方式与前述如出一辙,只不过循环次数更多,最终被监管叫停。经过多次整改,蚂蚁金服的上市也被推迟至数年之后。
这一案例说明中国对金融产品的管控力度相当强,且不分国企民企,说停就停,这一点是美国所无法比拟的,其国家力量难以遏制私人资本的贪欲。
需要说明的是,公积金贷款证券化不论最终能否大力推广,此处讨论的仅是这种金融产品本身,至于其对房价究竟有何影响,实难判断,因为影响房价的因素众多,并不在这一话题的讨论范围之内。
欣旺配资提示:文章来自网络,不代表本站观点。